

Čeští online nakupující online jsou stále náročnější na způsoby placení a pohodlí při checkoutu, proto musí prodejci průběžně sledovat jejich potřeby a zapojovat relevantní platební možnosti. Analytici WayForPay prozkoumali český e-commerce, aby zjistili, jaké funkce dnes malé podniky potřebují a jak jim mohou poskytovatelé platebních služeb usnadnit jejich zavádění a následnou správu.
Český e-commerce se vrátil ke stabilnímu růstu
Podle údajů skupiny Heureka Group vzrostl obrat českého e-commerce v prvním pololetí roku 2026 meziročně o 5,3% a přiblížil se 92 miliardám Kč. Průměrná hodnota objednávky dosáhla 1 889 Kč, což je o 2,2% více než před rokem. Mírně vzrostl také počet objednávek.
Už nejde o krátkodobé zotavení po předchozím poklesu. V roce 2024 trh vzrostl o 5% na 194 miliard Kč a v roce 2025 o více než 6% na 206 miliard Kč. Český e-commerce tak druhým rokem po sobě roste přibližně stejným tempem poté, co v roce 2023 klesl na 185 miliard Kč.
Pro malé podniky znamená růst trhu nejen větší potenciál prodeje, ale také silnější konkurenci o zákazníka. Pokud několik obchodů nabízí podobné zboží za srovnatelné ceny, rozhodující může být jednoduchost dokončení objednávky a platby.
Konkurence přitom zůstává vysoká. Na konci roku 2024 fungovalo v Česku přibližně 49 700 internetových obchodů. Jde o trh s velkým počtem malých a středních prodejců, kteří musí nabídnout pohodlí srovnatelné s velkými platformami, ale bez podobných rozpočtů na vlastní vývoj.
Zákazník očekává možnost volby způsobu platby
Proměna platebních návyků dobře ukazuje, proč už jeden standardní scénář checkoutu nestačí. Podle údajů APEK zaplatilo v lednu 2024 během měsíce kartou přímo na internetu 58% dotázaných českých online zákazníků. V červenci 2026 to bylo 44%.
Využívání Google Pay se za stejné období zvýšilo z 13% na 23% a Apple Pay z 12% na 18%. Podíl platby při převzetí klesl z 39% na 33% a bankovního převodu z 21% na 18%. Respondenti mohli uvést více možností, proto tyto údaje popisují využívání jednotlivých způsobů platby, nikoli jejich podíl na celkovém počtu transakcí.
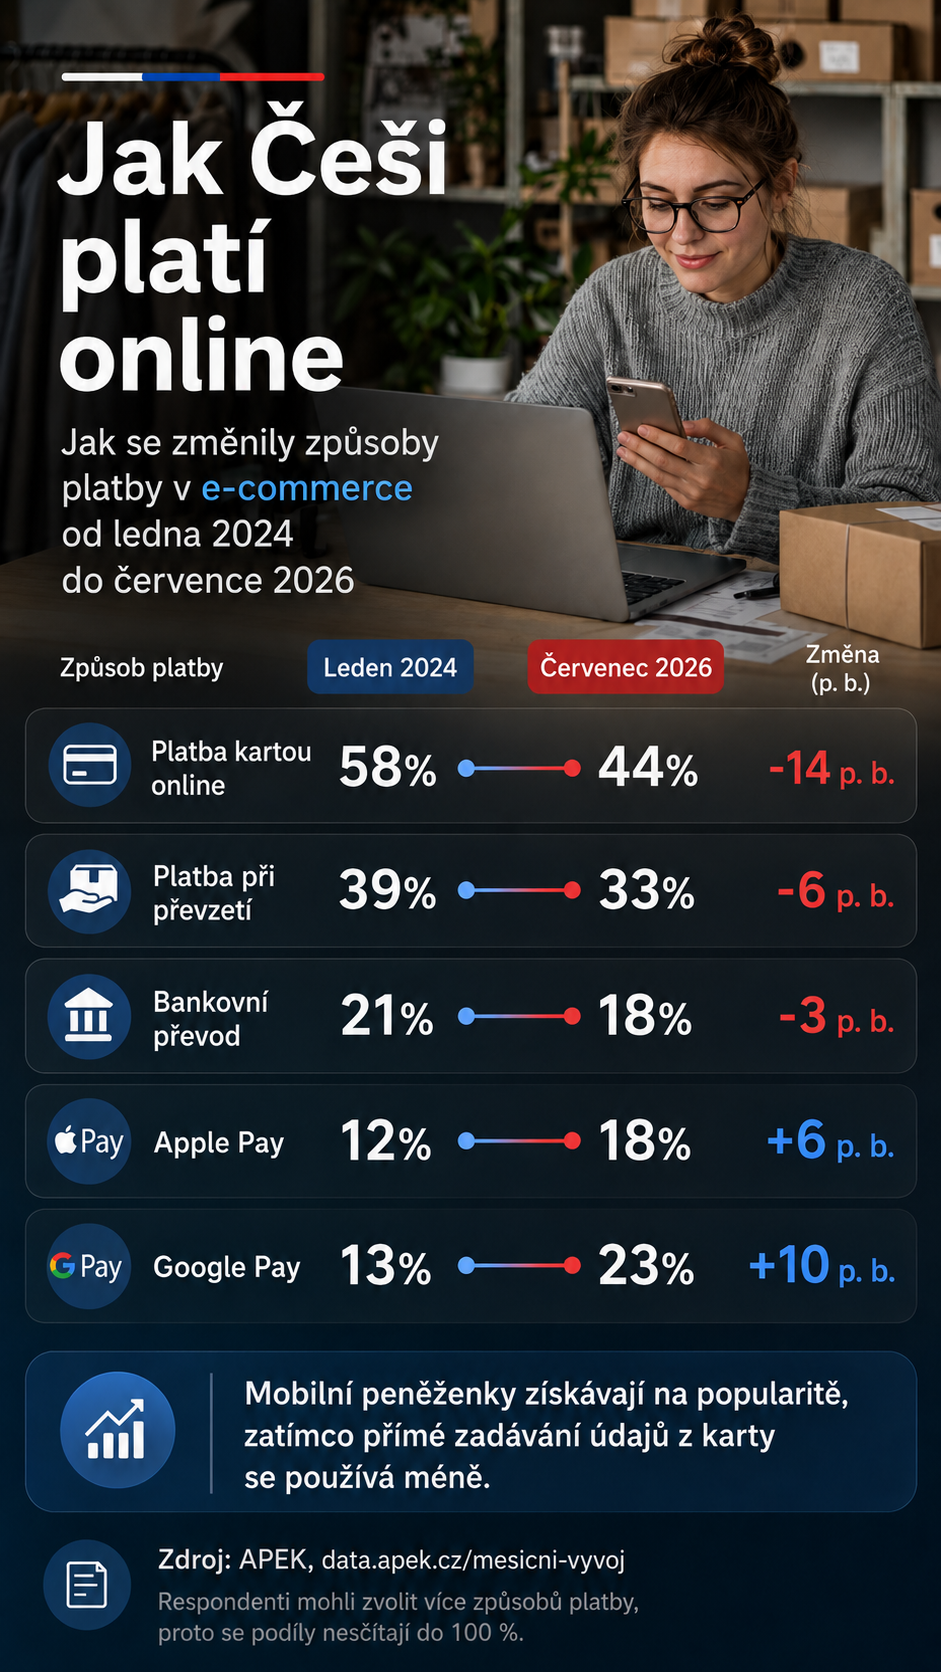
Tato čísla neznamenají postupný odklon od karetních plateb. Apple Pay a Google Pay umožňují zaplatit bez ručního zadávání platebních údajů. Nemění se tedy ani tak samotný platební nástroj jako způsob, jakým s ním zákazník pracuje: lidé očekávají rychlejší a jednodušší checkout.
Pro prodejce je důležité nejen podporovat způsoby platby, na které jsou zákazníci zvyklí, ale také analyzovat, jaké další možnosti mohou být užitečné právě pro jejich publikum. U některých obchodních modelů to mohou být pravidelné platby, platba na základě faktury, QR kódem nebo rychlým převodem z účtu. Právě data o chování zákazníků pomáhají určit, které funkce je vhodné zavést jako první.
Nové platební možnosti je potřeba zavádět podle skutečných potřeb
Český trh už má technický základ pro rozvoj alternativních platebních scénářů. Podle údajů České národní banky má v roce 2026 přístup k okamžitým platbám 99% klientů bank v zemi. Už v roce 2024 byla polovina mezibankovních maloobchodních plateb provedena okamžitě.
Regulátor také upozorňuje na rozvoj řešení, která kombinují okamžité platby s QR kódy, NFC, iniciováním plateb prostřednictvím třetích stran a modelem request-to-pay. Pro malého prodejce je proto důležité včas rozpoznat, které nové platební možnosti jsou už pro jeho zákazníky relevantní a kdy je vhodné je zapojit.
Právě zde je důležitá role poskytovatele platebních služeb. Ten zajišťuje technickou možnost přijímat různé druhy plateb a integrovat potřebné funkce, zatímco podnik rozhoduje, které z nich odpovídají jeho prodejnímu modelu a chování zákazníků.
Pro malé podniky je důležité, aby bylo možné nové platební funkce zapojovat bez samostatného složitého vývoje a dalších služeb. To je obzvlášť důležité pro firmy bez vlastního IT týmu, kde může být rychlost integrace důležitější než samotný počet dostupných technologií.
Platební data mají pomáhat při rozhodování
Aby obchod pochopil, které funkce má zapojit, nestačí sledovat pouze obecné trendy na trhu. Potřebuje vidět vlastní data: jakými způsoby zákazníci platí nejčastěji, kde dochází k neúspěšným transakcím, jak se mění průměrná hodnota objednávky, kolik plateb se vrací a které kanály přinášejí více úspěšně dokončených plateb.
Právě analytika může být slabým místem malých podniků. Podle údajů Českého statistického úřadu za rok 2025 mělo mezi firmami s 10–49 zaměstnanci 80,9% vlastní webové stránky, nástroje Business Intelligence však používalo pouze 10,8% a pokročilou analýzu dat provádělo 12,3%. Statistiky se týkají malých podniků obecně, nejen e-commerce, a nezahrnují mikropodniky s méně než 10 zaměstnanci. Dobře však ukazují rozdíl mezi digitální přítomností a systematickou prací s daty.
Poskytovatel platebních služeb proto může být pro malého prodejce více než jen nástrojem pro zpracování transakcí. Pokud jsou údaje o platbách, vratkách a stavech operací dostupné v jednom prostředí, může podnik rychleji zachytit změny v chování zákazníků bez nutnosti budovat samostatný analytický systém.
Více služeb komplikuje kontrolu plateb
Další problém vzniká ve chvíli, kdy jsou jednotlivé fáze jedné objednávky rozděleny mezi několik systémů. Platba probíhá přes jednu službu, objednávka je uložena v jiné, účetní údaje ve třetí a vrácení peněz nebo recurring platby je nutné sledovat samostatně.
Při malém počtu objednávek lze tyto procesy kontrolovat ručně. S růstem jejich počtu však roste nejen pracovní zátěž, ale také množství situací, které je nutné prověřovat: platba byla úspěšná, ale stav objednávky se neaktualizoval; vrácena byla pouze část částky; pravidelná platba neproběhla; účetní údaje neodpovídají stavu transakce.
Úkolem platební infrastruktury pro malé podniky proto není přidat další administrační rozhraní, ale naopak snížit počet míst, ve kterých musí prodejce hledat informace o jedné operaci.
Recurring platby nejsou potřeba jen u velkých služeb
Dalším názorným příkladem jsou pravidelné platby. Obchodní model založený na předplatném vyžaduje správu celého životního cyklu platby: prvního stržení částky, následujících plateb, neúspěšných transakcí, změny tarifu a ukončení předplatného.
Zkušenosti z ukrajinského trhu ukazují, že recurring platby se postupně rozšiřují i mimo velké digitální služby. Podle interních údajů WayForPay vzrostl v roce 2025 podíl obchodníků na platformě, kteří využívali recurring model, na 14% oproti 8% o rok dříve. Automatické strhávání plateb nejčastěji využívají IT služby, vzdělávací platformy a podniky založené na předplatném.
Tyto údaje nelze přímo přenášet na český trh. Ukazují však důležitou souvislost: když online podnikání rozvíjí nové modely monetizace, mění se také jeho požadavky na platby. Možnost aktivovat recurring platby bez samostatného složitého vývoje v takové situaci snižuje bariéru pro testování nového obchodního modelu.
Vratky jsou další součástí zákaznické zkušenosti
Platební proces nemusí skončit ani po úspěšném prodeji. V Česku má zákazník podle obecného pravidla 14 dní na odstoupení od smlouvy uzavřené na dálku. Prodejce následně musí správně vrátit peníze a synchronizovat tuto operaci se stavem objednávky a účetnictvím.
U malého internetového obchodu není problémem ani tak samotné vrácení peněz jako množství manuálních úkonů, které ho doprovázejí. Pokud je kvůli dohledání původní platby, vrácení části částky a kontrole stavu nutné přecházet mezi několika systémy, každá taková objednávka zabírá čas týmu.
Pohodlí platebního poskytovatele proto není vhodné hodnotit pouze podle počtu způsobů platby, které podporuje při checkoutu. Stejně důležité je i to, co se s transakcí děje po zaplacení: zda ji lze snadno dohledat, vrátit peníze, ověřit její stav a získat data pro další analýzu.
Co může českému trhu přinést ukrajinská zkušenost
WayForPay pracuje s více než 50 tisíci aktivními klienty, převážně z řad malých a středních podniků, e-commerce a prodejců na sociálních sítích. V roce 2025 se k platformě připojilo více než 12 tisíc nových podniků. Společnost zároveň zaznamenává poptávku po nástrojích, které přesahují rámec standardních online plateb: recurring platbách, fakturách, QR řešeních a dalších funkcích pro různé prodejní modely.
Ukrajinská zkušenost zde není zajímavá jako hotový model, který by bylo možné jednoduše přenést do Česka. Oba trhy mají odlišnou bankovní infrastrukturu a platební návyky. Princip pro malé podniky je však podobný: s rozvojem e-commerce se konkurenční výhodou stává schopnost rychle reagovat na chování zákazníků bez neustálého zvyšování technické složitosti.
Pro české prodejce to znamená, že poskytovatel platebních služeb je stále důležitější nejen jako kanál pro přijímání plateb. Jeho úlohou je nabídnout podniku dostatečně flexibilní infrastrukturu, aby mohl zapojit potřebné funkce ve chvíli, kdy po nich vznikne poptávka, sledovat výsledky v datech a spravovat hlavní platební operace bez nutnosti využívat desítky samostatných systémů.
Na trhu, kde mají zákazníci široký výběr internetových obchodů, by měla platba fungovat téměř neviditelně: zákazník dostane způsob platby, na který je zvyklý, a prodejce dostatek dat a nástrojů, aby věděl, co má změnit jako další.