

Platební návyky českých zákazníků se rychle mění, a proto už firmám nestačí univerzální nabídka platebních metod. Aby odborníci WayForPay zjistili, které platební scénáře jsou pro místní zákazníky skutečně důležité a jak mohou ovlivňovat konverzi, analyzovali aktuální data českého trhu a porovnali roli karet, digitálních peněženek, okamžitých převodů, QR plateb a dobírky.
V roce 2025 dosáhl prodej zboží v českém e-commerce 206 mld. Kč, což bylo o 6 % více než o rok dříve. Podíl e-commerce na maloobchodním trhu země činí přibližně 15 %. Zároveň se mění poslední fáze nákupu: karta zůstává hlavní platební metodou, ale vedle ní hrají stále významnější roli digitální peněženky a okamžité převody.
Pro prodejce to znamená, že pouhé zavedení platby kartou už nestačí. Zákazník očekává, že v checkoutu najde způsob, který běžně používá: Google Pay, Apple Pay, převod z bankovní aplikace, QR platbu nebo dobírku. Čím více dodatečných kroků musí před zaplacením udělat, tím vyšší je riziko, že nákup v poslední fázi nedokončí.
Karta zůstává na prvním místě, mění se však způsob jejího používání
Pravidelný průzkum Asociace pro elektronickou komerci (APEK) ukazuje postupnou změnu platebních návyků. V červnu 2026 platilo online kartou 47 % respondentů oproti 50 % o rok dříve. Podíl Google Pay za stejné období vzrostl z 18 % na 22 % a Apple Pay z 15 % na 16 %. Bankovní převody zůstaly na úrovni 20 %, zatímco využívání dobírky kleslo z 38 % na 33 %. APEK provádí průzkum každý měsíc mezi 1 000 respondenty, kteří nakupují online alespoň jednou ročně.
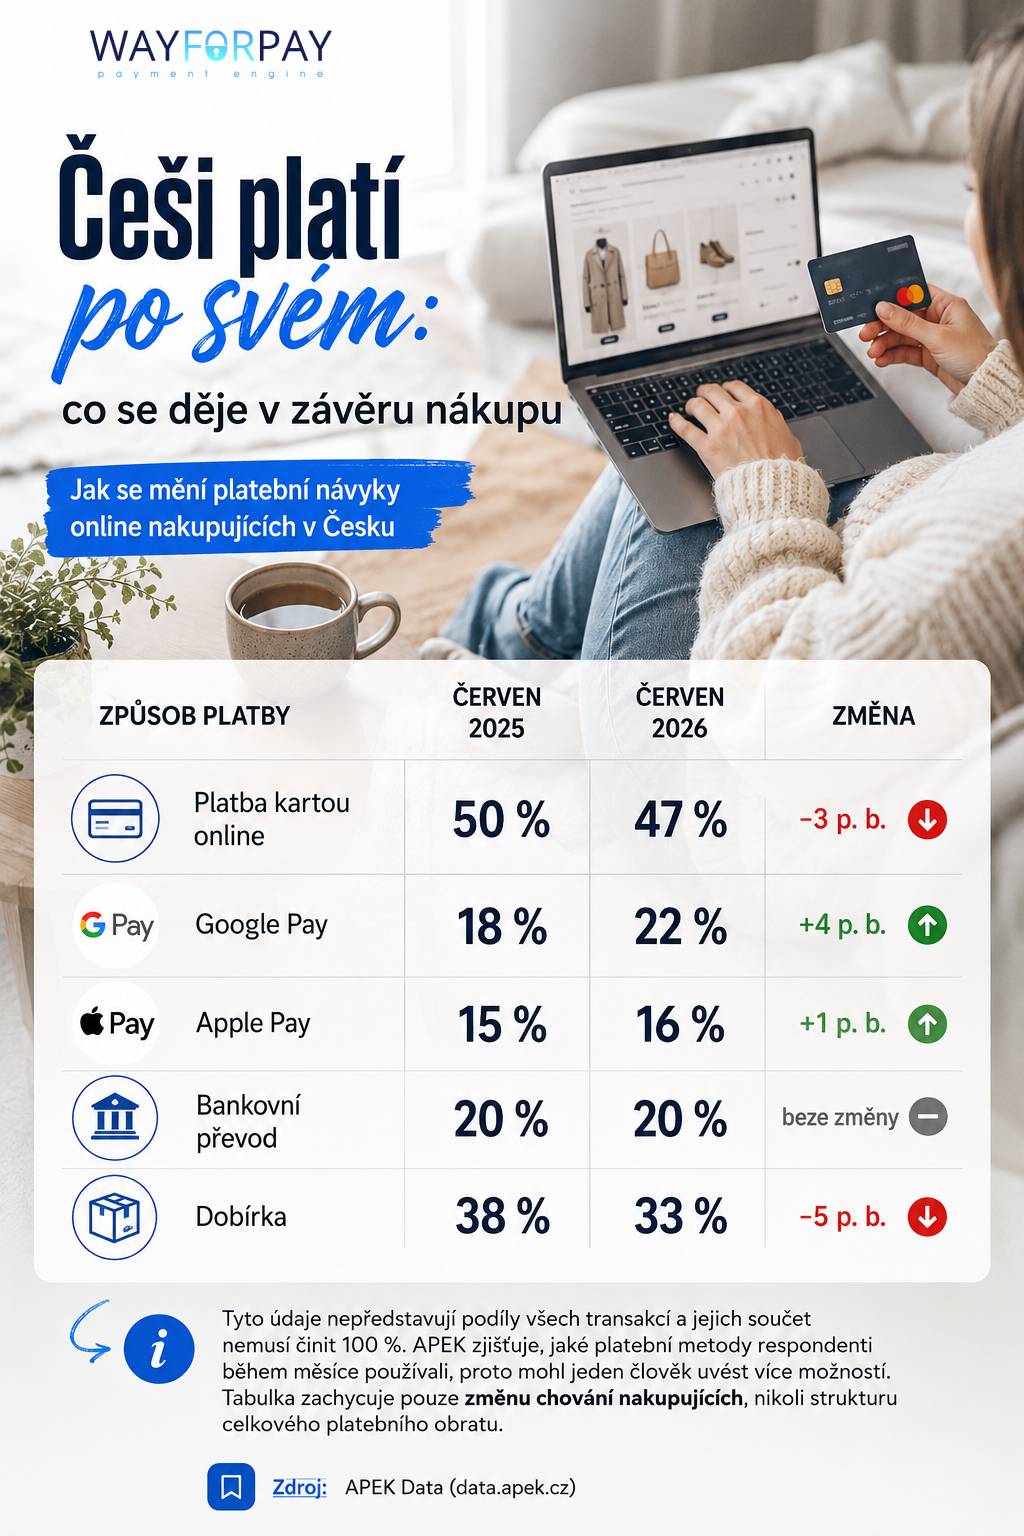
Tyto údaje nepředstavují podíly všech transakcí a jejich součet nemusí činit 100 %. APEK zjišťuje, jaké platební metody respondenti během měsíce používali, takže jeden člověk může uvést několik možností. Tabulka proto zachycuje změnu chování zákazníků, nikoli strukturu celkového platebního obratu.
Pokles podílu přímých karetních plateb navíc neznamená, že Češi od karet ustupují. Apple Pay a Google Pay v mnoha případech využívají tokenizovanou kartu, mění však samotný proces: zákazník nemusí zadávat číslo karty, datum platnosti ani CVV, stačí potvrdit již uložený platební prostředek.
V tomto kontextu nabývá na významu mobilní nakupování. Podle průzkumu společností ESET a Median, který proběhl na konci roku 2025, nakupuje prostřednictvím chytrého telefonu 70 % Čechů. Kartu označilo za preferovanou platební metodu 68 % respondentů, Google Pay a Apple Pay pak 47 %. Pro srovnání: v roce 2024 činil podíl digitálních peněženek 45 %, zatímco v roce 2023 pouze 29 %.
Okamžité převody se stávají plnohodnotným platebním scénářem
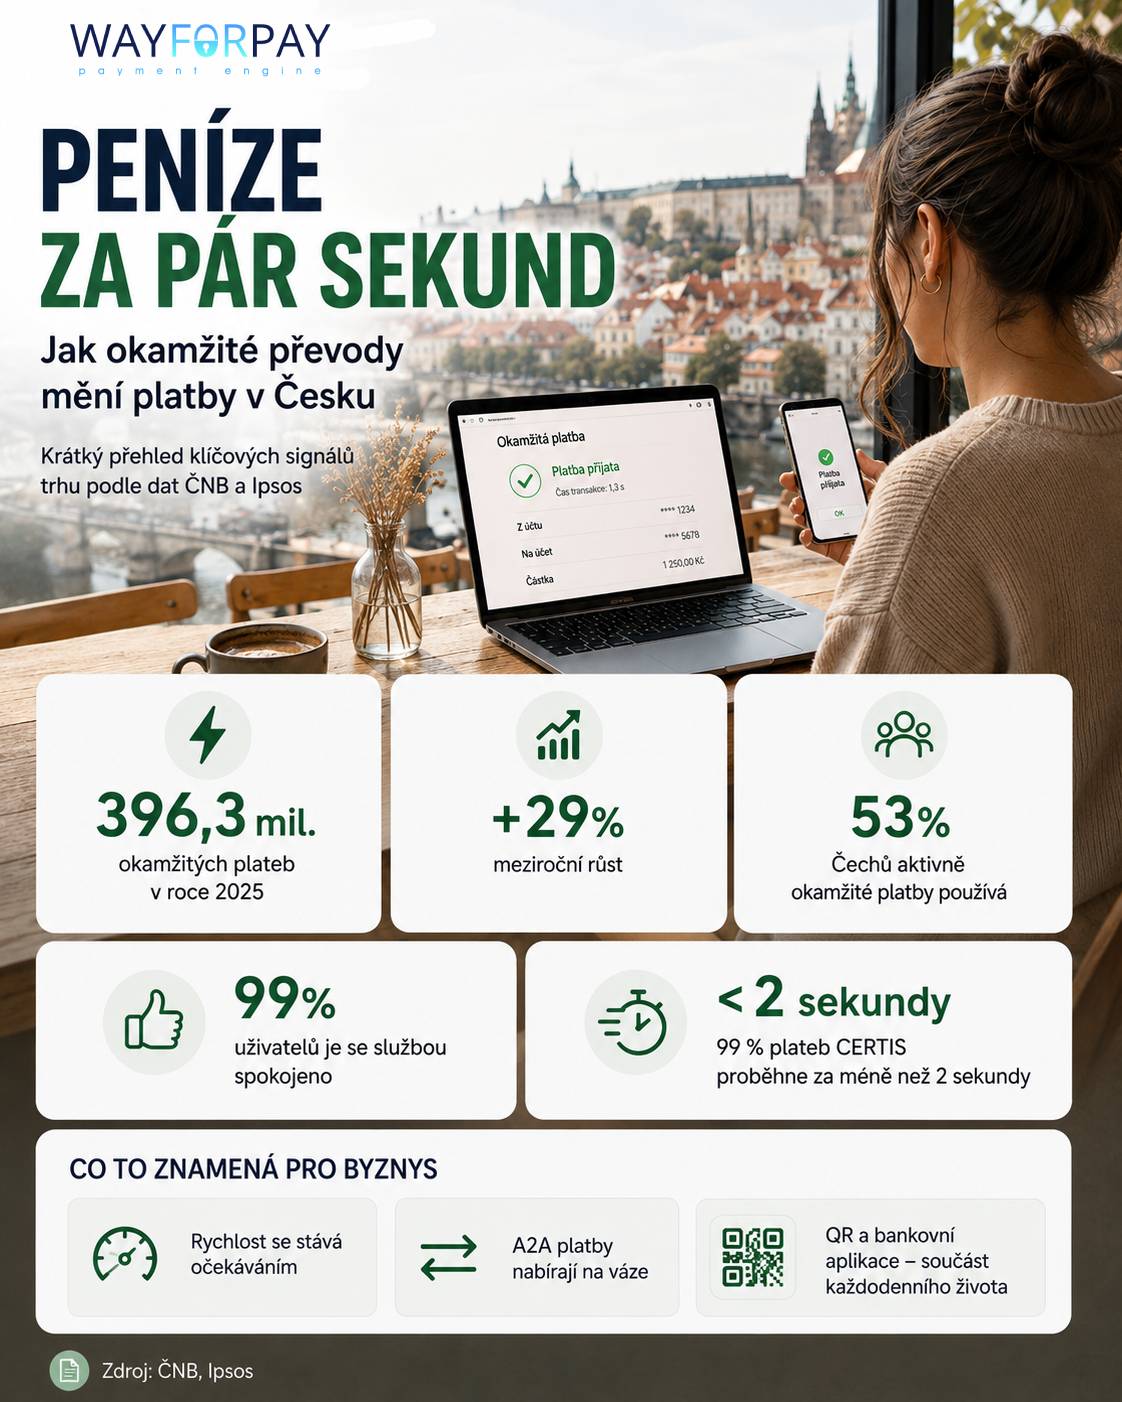
Česko zároveň rychle rozvíjí okamžité převody z účtu na účet. V roce 2025 prošlo systémem CERTIS České národní banky (ČNB) 396,3 mil. takových plateb, téměř o 29 % více než v roce 2024. Jejich podíl na mezibankovních převodech dosáhl 38 % a v prosinci se přiblížil 44 %. Systém přitom zpracoval 99 % okamžitých plateb za méně než dvě sekundy.
Trend pokračoval i v roce 2026. Jen v červnu CERTIS zpracoval téměř 43,6 mil. okamžitých plateb oproti 34,1 mil. v červnu 2025. V dubnu jejich podíl na realizovaných mezibankovních převodech činil přibližně 46,4 %. Přístup k okamžitým platbám mají klienti bank, které pokrývají 99 % českého trhu.
Už nejde pouze o způsob, jak poslat peníze jiné osobě. Průzkum společnosti Ipsos pro ČNB ukázal, že okamžité platby aktivně používá 53 % Čechů a 99 % uživatelů je se službou spokojeno. Platbu prostřednictvím QR kódu v kamenných provozovnách nebo při online nákupech už využilo 31 % respondentů.
QR kód v tomto případě slouží k rychlému zahájení převodu. Zákazník kód naskenuje, v bankovní aplikaci se mu automaticky vyplní platební údaje a transakci následně potvrdí. Pro prodejce jde o další krátkou cestu od rozhodnutí nakoupit k přijetí peněz.
Potenciál tohoto scénáře však zatím není využit naplno. QR platby přímo v místě prodeje přijímá pouze přibližně pětina malých českých podnikatelů. Z těch, kteří tuto možnost již nabízejí, je s ní spokojeno 98 %.
Dobírka má stále význam
Nové technologie tradiční platební metody nevytlačují okamžitě. V červnu 2026 dobírku využívalo 33 % respondentů APEK. Je to méně než 38 % o rok dříve, tento podíl je však stále vyšší než podíl Google Pay, Apple Pay nebo bankovního převodu jednotlivě.
Pro prodejce je to důležitý signál: lokalizace checkoutu by se neměla omezovat pouze na přidávání nejnovějších technologií. Část zákazníků volí platební metodu kvůli rychlosti a minimálnímu počtu kroků, jiní kvůli důvěře nebo zvyku. Optimální nabídka plateb proto musí počítat s oběma modely chování.
Proč výběr platební metody ovlivňuje konverzi
Mezinárodní UX studie ukazují, že absence preferované platební metody může přímo ovlivnit dokončení nákupu. Podle údajů Baymard Institute opustilo checkout 10 % dotázaných amerických zákazníků proto, že nenašli požadovaný způsob platby. Výzkumníci doporučují nabídnout vedle karty alespoň jednu alternativu, například digitální peněženku, zároveň však stránku nepřetěžovat příliš velkým množstvím možností.
Pro český trh to znamená, že už nejde pouze o podporu Visa a Mastercard. Checkout musí zohlednit mobilní scénář, rozšíření Apple Pay a Google Pay, rychlý růst okamžitých A2A převodů, QR plateb i stále významnou roli dobírky.
Česko a Ukrajina: podobná úroveň digitalizace, odlišné platební návyky
Ukrajinský trh nabízí zajímavý kontrast. V roce 2025 bylo 95,5 % všech karetních transakcí bylo z hlediska jejich počtu bezhotovostních. Na platby za zboží a služby na internetu připadlo více než 1,2 mld. transakcí v hodnotě téměř 770 mld. UAH. Počet tokenizovaných karet dosáhl 20,7 mil., což znamená, že tokenizovaná byla již každá třetí aktivní karta.
Okamžité převody prostřednictvím ukrajinského systému elektronických plateb SEP teprve nabírají na objemu. V roce 2025 jich bylo provedeno 35,9 mil. v celkové hodnotě 163,1 mld. UAH, přičemž více než 90 % transakcí proběhlo za méně než tři sekundy.
Pro ukrajinské firmy vstupující na český trh je tento rozdíl zásadní. Platební scénář, na který jsou zákazníci zvyklí na Ukrajině, nelze mechanicky přenést na jiný trh. Jazyk, měnu a doručení firmy obvykle lokalizují automaticky — stejný přístup vyžaduje také platební proces.
Konkurence v českém checkoutu se tedy neodehrává mezi kartou a bankovním převodem jako takovými. Zákazník si vybírá mezi různými způsoby, jak nákup co nejrychleji dokončit. A vítězí takový scénář, který ho na posledním kroku nenutí měnit vlastní platební návyk.