

Чехія та Україна мають розвинені ринки безготівкових платежів, активний e-commerce і споживачів, які звикли платити онлайн. Водночас їхні платіжні екосистеми розвивалися з різними акцентами. Чехія значно просунулася у розвитку банківської інфраструктури миттєвих переказів, тоді як в Україні активно розвивалися сервіси, що спрощують приймання та управління платежами для бізнесу. Аналітики WayForPay зібрали та зіставили дані обох ринків, щоб визначити сильні сторони кожного підходу та зрозуміти, що вони можуть запозичити один в одного.
Два цифрові ринки — різні акценти
Порівнювати Чехію та Україну лише за популярністю карток, цифрових гаманців чи онлайн-банкінгу було б малоінформативно: усі ці інструменти вже стали звичними для споживачів в обох країнах. Значно цікавіше подивитися, на якому рівні платіжної екосистеми кожен ринок накопичив найбільше досвіду.
Умовно цю екосистему можна розділити на два рівні. Перший — базова платіжна інфраструктура: те, наскільки швидко й ефективно банки можуть передавати кошти між рахунками. Другий — сервіси, з якими безпосередньо працює бізнес: checkout, платіжні посилання, регулярні списання, інвойси, QR-рішення, повернення та інструменти управління платежами.
Саме тут між двома ринками помітні різні акценти. Чехія протягом кількох років масштабувала миттєві account-to-account перекази до рівня масової банківської інфраструктури. В Україні водночас активно розвивався прикладний рівень платіжних сервісів, покликаних максимально спростити для бізнесу запуск і подальшу роботу з онлайн-платежами.
Тому логічно почати порівняння з фундаменту — з чеської інфраструктури миттєвих платежів і того масштабу, якого вона вже досягла.
Чехія: сильна інфраструктура миттєвих платежів
Чеські миттєві платежі працюють у межах міжбанківської системи CERTIS із кінця 2018 року. У 2025 році через систему пройшло 396,3 млн миттєвих платежів — майже на 29% більше, ніж роком раніше. До кінця року instant payments стали доступними фактично всім жителям Чехії.
Зростає не лише кількість операцій, а і їхня роль у системі. У березні 2026 року миттєві платежі становили 45,5% усіх міжбанківських переказів проти 21% у середині 2022 року. За даними Czech National Bank, середній час від введення платіжної інструкції до зарахування коштів становить близько трьох секунд.
Наступне питання — як використати цю інфраструктуру не лише для переказів між рахунками, а й безпосередньо в торгівлі.
Масштаб ринку для цього є: у 2025 році онлайн-продажі товарів у Чехії досягли 206 млрд крон, збільшившись приблизно на 6% за рік.
Водночас дослідження Ipsos для CNB виявило показовий розрив. Миттєві платежі через QR-код у точці продажу приймає поки лише приблизно кожен п'ятий малий бізнес, але серед підприємців, які вже використовують цей спосіб, 98% задоволені ним. Основним бар'єром виявилася не недовіра до технології, а недостатня обізнаність про можливість такого приймання платежів.
Отже, базова технологія вже стала масовою. Наступний етап — перетворити її можливості на максимально прості та зрозумілі сценарії для продавця і покупця.
Україна: більше сервісів навколо транзакції
Український платіжний ринок також має високий рівень цифровізації. За даними НБУ, у 2025 році 95,5% операцій із платіжними картками за кількістю були безготівковими. На оплату товарів і послуг в інтернеті припало понад 1,2 млрд операцій на майже 770 млрд грн.
Помітно розвиваються і цифрові способи використання карток. Кількість токенізованих платіжних карток за рік зросла на 25,9% — до 20,7 млн. Водночас приблизно 98% безготівкових операцій у торговельній мережі здійснювалися із застосуванням безконтактної або NFC-технології.
Одна з характерних рис українського fintech-ринку полягає в тому, що платіжні провайдери поступово розширювали свою роль далеко за межі простої обробки карткової транзакції.
Наприклад, українська платформа WayForPay поряд із прийманням платежів пропонує бізнесу recurring payments, оплату в один клік, інвойси, платіжні кнопки, QR-рішення, звітність, мобільне управління платежами та інші сервіси.
Чеська версія WayForPay також виходить за межі базового payment gateway: серед можливостей — recurring payments, збереження картки для майбутніх платежів, резервування коштів та оплата інвойсів.
І це важливе уточнення: подібні функції не є виключно українським явищем і присутні також у чеських PSP. Для порівняння двох ринків цікавіше інше — досвід упаковування великої кількості платіжних сценаріїв у доступний self-service продукт для малого бізнесу.
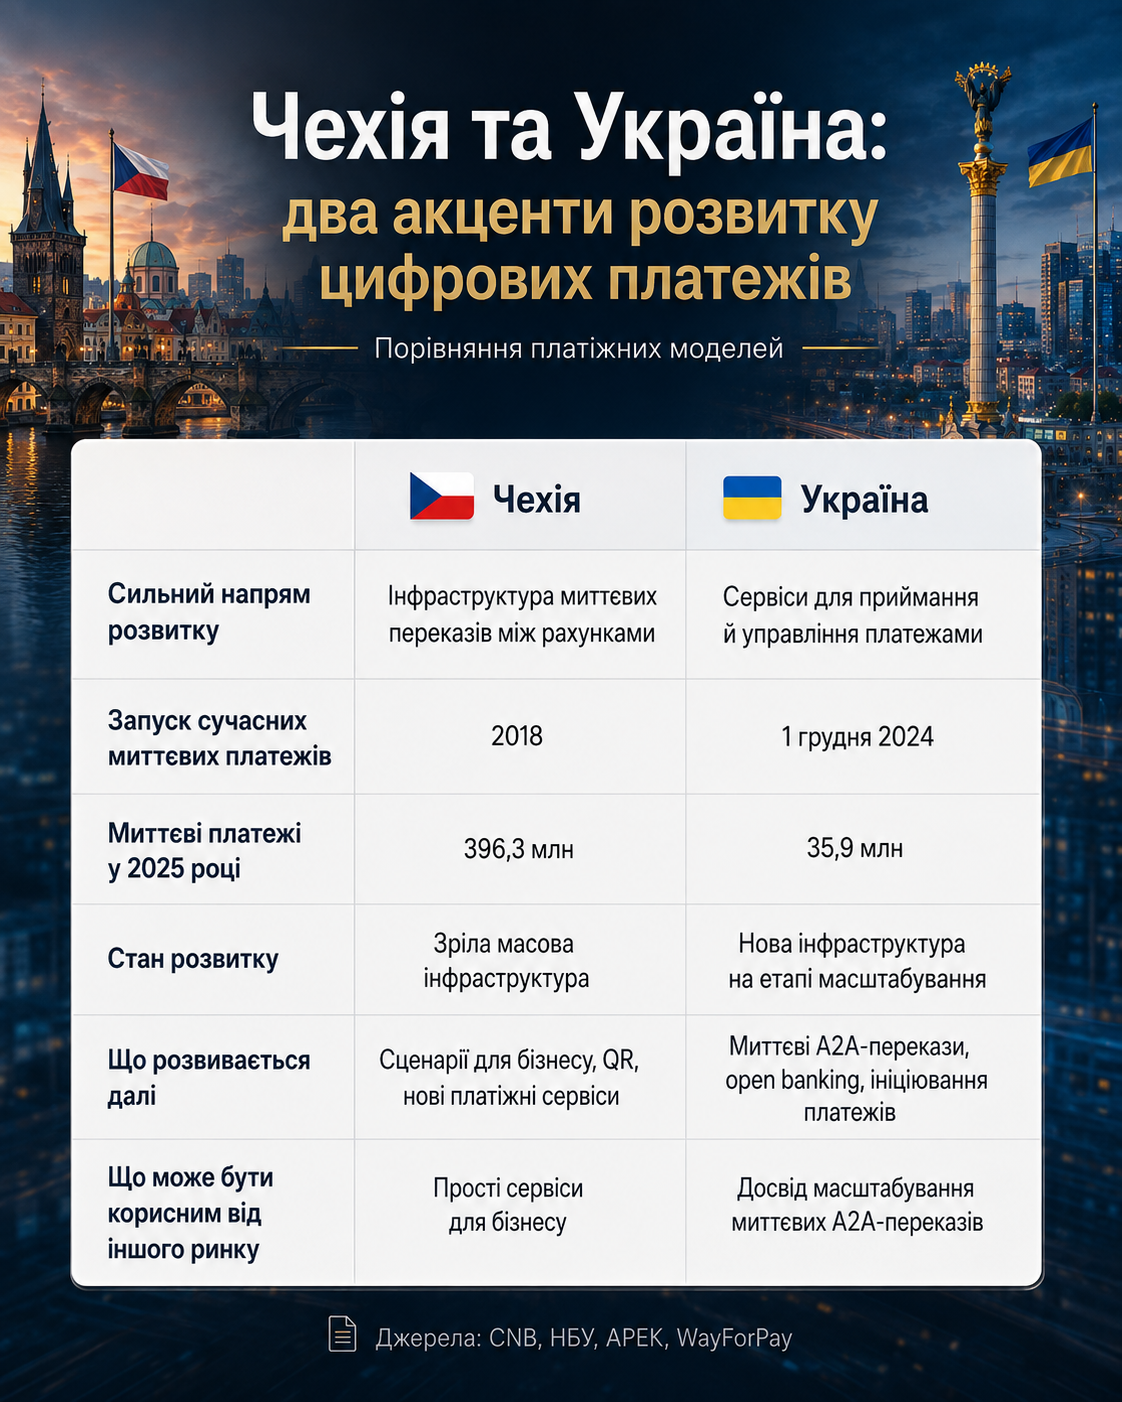
Абсолютну кількість instant payments у двох країнах не варто напряму трактувати як показник зрілості всього платіжного ринку: системи були запущені в різний час і працюють у ринках різного масштабу. Дані: CNB та НБУ.
Два ринки вже рухаються назустріч
Україна сьогодні активно масштабує саме той сегмент платіжної інфраструктури, у якому Чехія вже накопичила багаторічний досвід.
Миттєві перекази в СЕП запрацювали 1 грудня 2024 року. Вони дають змогу провести переказ від платника до отримувача протягом десяти секунд.
У 2025 році через СЕП було здійснено 35,9 млн миттєвих переказів на 163,1 млрд грн, причому понад 90% із них виконувалися швидше ніж за три секунди.
Паралельно розвивається open banking. У 2025 році НБУ сформував ключову нормативну базу для роботи PISP та AISP, а у квітні 2026 року додатково спростив процедуру ініціювання платежів через PISP.
У Чехії вектор руху дещо інший: зріла інфраструктура instant payments дедалі активніше розглядається як основа для нових merchant-сценаріїв. CNB прямо вказує на потенціал QR, NFC, third-party payment initiation та інших рішень на базі миттєвих платежів як альтернативи традиційним способам приймання безготівкової оплати.
Що Чехія може запозичити з українського досвіду
Один із головних уроків українського fintech — складна платіжна інфраструктура не повинна бути складною для підприємця.
Малому бізнесу важливий не механізм, яким проходить транзакція, а можливість швидко почати приймати платежі, виставити рахунок або посилання на оплату, налаштувати регулярне списання, зробити повернення та проконтролювати операції.
Саме тому роль PSP поступово розширюється: від технічного шлюзу для приймання платежу до набору інструментів для щоденної роботи бізнесу.
Для Чехії наступна можливість може полягати в тому, щоб поєднати вже розвинену instant-payment infrastructure з настільки ж простим merchant experience. Це особливо актуально для малого бізнесу, де складність інтеграції часто важить не менше за вартість самої транзакції.
Що Україна може взяти з Чехії
Чеський досвід показує, як інфраструктура миттєвих переказів може вийти за межі звичайних банківських переказів і стати основою для масових платіжних сценаріїв.
Менш ніж за вісім років instant payments у Чехії досягли майже половини всіх міжбанківських переказів. Сервіс працює цілодобово, а 99% миттєвих платежів CERTIS обробляє менш ніж за дві секунди.
Для України розвиток миттєвих переказів СЕП та open banking створює можливість доповнити зрілий картковий ринок новими account-to-account сценаріями — зокрема платежами безпосередньо з рахунку покупця на рахунок продавця.
У перспективі цифрові платежі дедалі більше розвиватимуться на перетині трьох складових: швидких переказів між рахунками, зручного процесу оплати для покупця та широкого набору сервісів для бізнесу.
Чехія та Україна не створили дві взаємовиключні платіжні моделі. Вони радше накопичили сильну експертизу на різних рівнях однієї екосистеми. Чехія демонструє можливості зрілої інфраструктури миттєвих переказів. Український fintech — те, скільки практичних бізнес-сервісів можна побудувати навколо самої транзакції.
Наступний етап розвитку починається там, де ці два підходи поєднуються.